Читайте выпуск журнала «Главная книга» № 19/2026
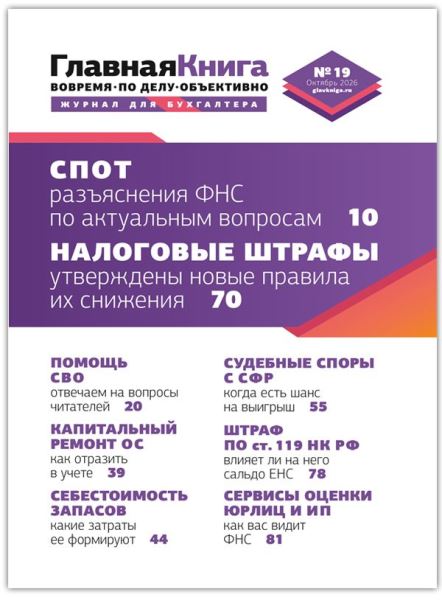
В новом номере:
• СПОТ заработала. Налоговая разъяснила порядок администрирования обеспечительного платежа — возврат и зачет ОП, когда ОП платить не нужно, но ДОПП придется составить.
• Смягчающие ответственность обстоятельства. При их наличии налоговый штраф снижается не менее чем в 2 раза и не более чем в 10 раз. ФНС утвердила перечень таких обстоятельств и их правила учета.
• Помощь СВО от бизнеса. Разобрали правила оформления помощи воинским частям от бизнеса. Дали разъяснения по бухгалтерскому учету и возможностям законного уменьшения налогов.
• Капремонт основного средства. Затраты не всегда признаются в бухучете единовременно — возможно возникновение нового самостоятельного объекта ОС. Разобрали условия и различия бухгалтерского и налогового учета.
• Себестоимость запасов по ФСБУ 5/2019. В фактическую себестоимость включаются все затраты на подготовку актива к использованию. Указали перечень расходов, которые нельзя капитализировать.
• Споры с СФР. Суды встают на сторону работодателей при задержке отчетов из-за сбоев в сервисах СФР. Штрафы отменят, если Фонд мог самостоятельно получить данные из других источников.
• Сервис оценки бизнеса от ФНС. Выписки с анализом финансово-хозяйственной деятельности юрлиц и ИП выдаются официально. Высокая оценка дает бизнесу дополнительные преимущества.
Налоговая служба прояснила работу СПОТ. Система подтверждения ожидания поставки товаров (СПОТ) уже реально работает. И теперь стали понятнее многие вещи. К примеру, как налоговая служба администрирует обеспечительный платеж (ОП), как его вернуть или зачесть, в каких ситуациях ОП платить не нужно, но ДОПП составлять все равно придется.
Новые правила снижения налогового штрафа, если есть смягчающие обстоятельства. С 1 сентября 2026 г. вступила в силу новая редакция п. 3 ст. 114 НК РФ. Теперь размер штрафа за налоговое правонарушение при наличии смягчающих обстоятельств подлежит уменьшению не менее чем в 2 раза и не более чем в 10 раз (ранее верхнего предела не было). Во исполнение этой нормы ФНС утвердила правила учета смягчающих обстоятельств и их перечень. Подробнее об этом — в нашей статье.
Помощь СВО от организаций и ИП: налоговые и учетные аспекты. Часть 1. Когда бизнес планирует помочь воинским частям или иным подразделениям, которые участвуют в СВО, руководители и бухгалтеры задаются двумя вопросами: как это правильно сделать и можно ли уменьшить налоги в связи с такой помощью? Посмотрим, как действовать бухгалтерии, когда организация помогает СВО. Разбирать будем в режиме «вопрос — ответ», чтобы подсветить важные нюансы.
Учет расходов на капремонт основного средства. Если вы сделали капитальный ремонт собственного основного средства, то ваши затраты не всегда можно признать единовременно. Вполне возможно, у вас возникнет новый самостоятельный объект ОС. От каких условий это зависит и в чем различия бухгалтерского и налогового учета расходов на капремонт, вы узнаете в свежем номере ГК.
Что может сподвигнуть суд защитить работодателя перед СФР. Если сведения в СФР поступили от страхователя несвоевременно из-за сбоя в работе сервиса Фонда или работодатель не передал в Фонд информацию, которую там могли получить из других источников, суд может защитить его в споре со страховщиком. Посмотрим, когда еще судьи готовы поддержать работодателя, не угодившего Фонду.
Есть ли связь между ЕНС-сальдо и штрафом за просрочку со сдачей декларации. Мы уже рассказывали на страницах ГК, что летом этого года изменился порядок применения штрафов за несвоевременную подачу налоговых деклараций. Эти поправки привлекли внимание и к ст. 119 НК, в которой прописаны условия и размер таких штрафов. И теперь пришло время разобраться, как сейчас налоговые органы накладывают штрафы за просрочку с декларацией, если на ЕНС имеется достаточная переплата.
Сервисы оценки юрлиц и ИП, или Как получить свой и чужой «налоговый портрет». Сервис оценки ФНС заработал для юрлиц в 2023 г., а для ИП в 2025 г. Однако только 1 января 2026 г. он перешел из тестового в полноценный правовой режим. Благодаря этому ФНС получила право официально проводить анализ финансово-хозяйственной деятельности налогоплательщиков и предоставлять результаты этого анализа в виде выписки. Чем лучше результат, тем больше дверей для вас открыто, а потому рекомендуем мониторить свою оценку.
Поступления на счет без оснований и документов: вопросы читателей. Как быть, если на расчетный счет поступил ошибочный платеж, при этом отправитель не требует вернуть его и не выходит на связь? Что делать, если известно, что предприниматель, перечисливший деньги по ошибке, умер? Как отразить платеж от банка за контрагента? Разобраться с этим поможет наша статья.
«Имущественный» микс: 6 вопросов о расчете налога, об отчетности и не только. Может ли инспекция прислать организации сообщение о пересчете налога на имущество за 2024 г.? Как рассчитать авансовые платежи при выбытии в течение года недвижимости, облагаемой «балансовым» налогом? Нужно ли объединять два объекта в одно основное средство для целей заполнения декларации? Эксперт ГК ответил на эти и другие вопросы читателей.
Какие ограничения по льготным ставкам УСН-налога вправе вводить регионы. В 2026 г. единственный критерий для применения льготных ставок на УСН, установленный на федеральном уровне, — доход не выше 490,5 млн руб. Вправе ли региональные власти вводить «доходное» ограничение ниже федерального или нет? Можно ли говорить о том, что если такое условие в региональном законе есть (например, потому что региональный закон с прошлого года не менялся), то оно противоречит федеральному законодательству и в 2026 г. применяться не должно?
Работник вызван военкоматом: оформляем, оплачиваем, учитываем. Военкомат может вызвать вашего сотрудника, скажем, на военные сборы, для прохождения медицинского осмотра или даже на медобследование в стационаре на несколько дней для решения вопросов, связанных с воинской обязанностью. Для работника все это — исполнение государственных обязанностей, поэтому оплачиваются и учитываются такие мероприятия одинаково.
Представлять документы в ИФНС или не представлять — вот в чем вопрос. Когда из налоговой приходит требование о представлении документов, первое, что хочется сделать многим, — найти причину их не представлять. Понимаем. Однако нужно здраво оценивать ситуацию, ведь не всегда причины для отказа действительно есть. Понять, как ответить на требование ИФНС в той или иной ситуации, поможет наша подборка вопросов-ответов по заданной теме.
Чтобы прочитать статьи журнала «Главная книга», активируйте пробный доступ и в течение 2 дней знакомьтесь с публикациями журнала. Пользуйтесь всеми калькуляторами, скачивайте необходимые формы и образцы документов.
Источник: glavkniga.ru